赛力斯拿回问界主导权,根本不是“翅膀硬了”的浪漫故事,而是被成本结构逼到墙角的必然选择。2025年,赛力斯超三分之一收入流向华为体系,技术授权费+渠道营销服务费合计约占车价10%,硬件采购另算。结果呢?毛利率29.14%,净利率只有3.72%。超过25个百分点的落差,去了哪?去了华为的渠道、技术和体系。
所以,赛力斯不是想不想单飞,而是再不单飞,利润永远被锁死。营收从1451亿涨到1650亿,净利润却几乎原地踏步;2026年上半年直接由盈转亏,8月销量同比暴跌49.68%。这不是“天花板”,这是撞墙。
资本市场为什么先砸盘?因为它闻到了“去华为化”的风险
市场跌,不是道德审判,也不是网友说的“离开华为必不好”。市场真正定价的是三件事:
第一,品牌溢价能不能守住。过去问界卖得好,产品力是一部分,但更大一部分是“华为”二字的信任背书。华为从操盘手退成赋能者,消费者会不会觉得“问界不再那么华为”?如果这个心智松动,50万级豪车的溢价就危险。
第二,渠道流量能不能接住。华为门店的核心价值不是货架,是自带客流和信任。换成问界独立招牌,同一个物理空间,进店转化率可能天差地别。渠道不是换个门头那么简单,是换一套流量逻辑。
第三,成本会不会不降反升。不付8%渠道服务费,不等于省下8%就是利润。自建门店、广告投放、营销团队,全是真金白银。2025年销售费用已经241.9亿,独立后销售费用率大概率还要往上走。
华为也不是被甩,它是在战略瘦身
别把华为想成受害者。鸿蒙智行集齐五界,如果每个品牌都全链路重操盘,管理半径会爆炸,技术研发也会被稀释。让跑出规模的问界独立,华为回归“技术供应商”,既符合“不造车,帮车企造好车”的定位,也能集中资源孵化尊界、享界、智界、尚界。
这不是背叛,是商业规律。Waymo和Uber合作成熟后要独立,苹果泰坦计划因为主导权谈不拢直接崩盘。深度绑定可以带来爆发式增长,但长期看,任何合作都要从“扶上马”走到“送一程”。
赛力斯能不能扛住?有底牌,但别盲目乐观
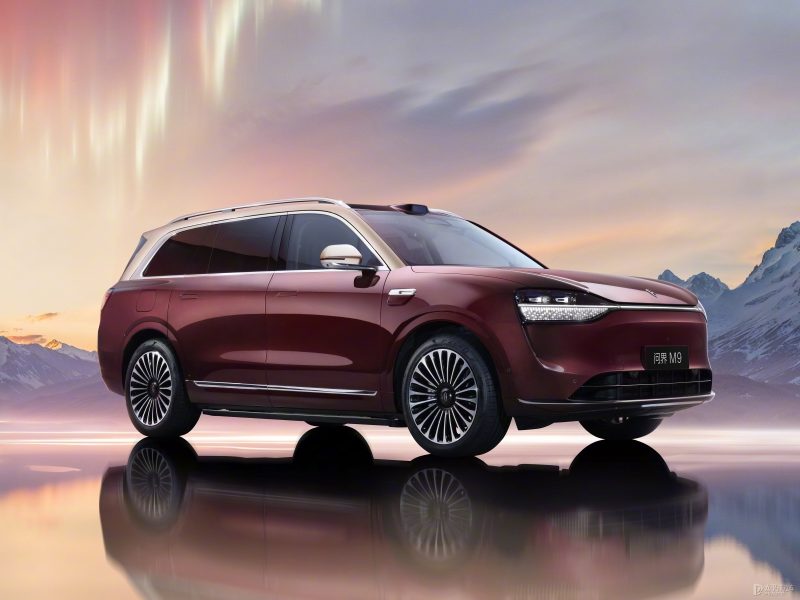
赛力斯手里不是没牌。重庆三座智慧工厂、3000台工业机器人、9000吨一体化压铸、宁德时代和延锋“厂中厂”,制造端确实扎实。问界品牌价值34.48亿美元,M9连续21个月50万级SUV销冠,累计交付破30万台。账上519.3亿货币资金,短期借款为0。引望智能10%股权和董事席位,也能保障华为智驾、座舱供应和议价权。
但底牌不等于胜券。技术仍深度依赖华为,引望股权是保供,不是自主。出海2025年营收只有23.79亿,占总营收1.4%,远水不解近渴。产品矩阵上,M9不能一直独扛,M6和M7价格带重叠也要理顺。
没有华为光环,问界还值不值那个价?
这是赛力斯单飞后的终极考题。如果消费者依然认问界的产品、服务和品牌,那这次调整就是成人礼;如果消费者只是认华为,那这次调整就是裸泳开始。
赛力斯接下来必须做好四件事:渠道和品牌衔接、产品矩阵稳住、技术自主迈出实质步伐、出海聚焦中东和东南亚。但所有事情的前提是:问界必须学会在没有华为招牌的店里,把车卖给原本冲着华为来的人。
对消费者来说,赛力斯若能真正控成本,新能源车可能降价,这当然是福音。但别高兴太早,价格战不由“分家”决定,而由竞争和规模决定。
结论:赛力斯必须单飞,但单飞不等于起飞。它拿回的是方向盘,不是发动机。掌声之后,真正的生死考才开始。