折扣店越开越多,低价生意的利润从哪里来?
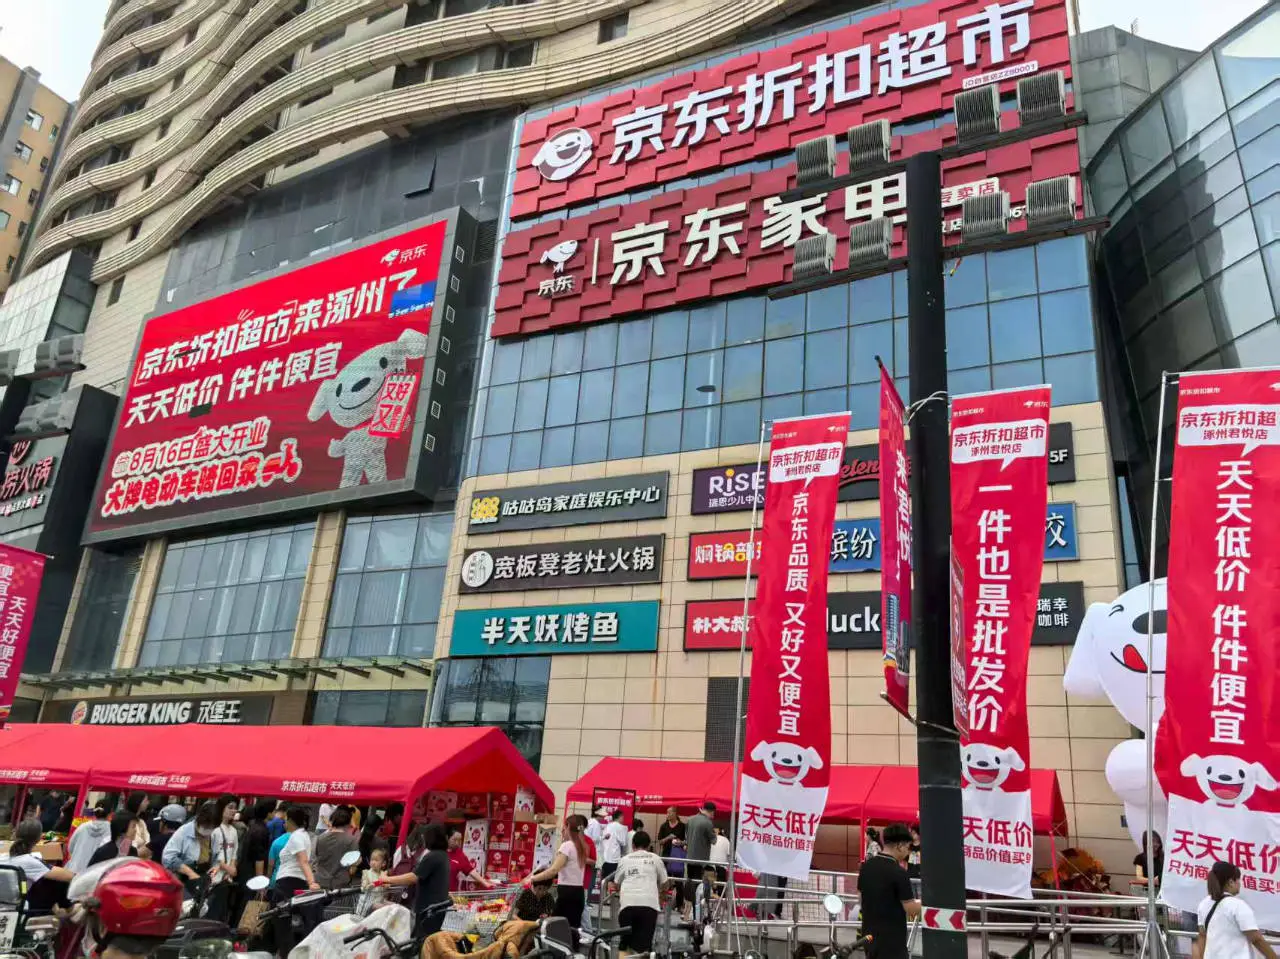
走进任何一座二线城市的大型商场,你大概率能在同一层楼里同时看到好特卖、嗨特购和鸣鸣很忙的门店。它们用醒目的黄色价签、堆头式的陈列和比传统商超低三到四成的价格,反复提醒消费者一件事:低价不再是清仓甩卖的临时姿态,而是一门被资本和巨头反复加注的长期生意。但一个朴素的商业问题也随之而来——卖得这么便宜,钱到底从哪里赚?
答案可能和直觉相反:折扣店的利润,恰恰不来自“低价”,而来自“低价”背后被重构的成本结构。用行业里更准确的说法,折扣零售正在从依赖尾货的“软折扣”,转向依靠供应链效率的“硬折扣”,两种模式的盈利逻辑截然不同,也决定了谁能在门店越开越多的同时,把利润真正留在账上。
先看软折扣。好特卖是这类模式的典型代表,它的核心逻辑是“捡漏”:以极低价格采购品牌方的临期商品、尾货和渠道库存,再以低于市场价的价格卖出。民生证券研究所的研报显示,这种模式的毛利率通常在25%到30%之间,比硬折扣模式高出10个百分点以上。听起来很赚钱,但问题在于供给端极度不稳定——尾货不是每天都有,品牌方的库存处理节奏也由不得零售商掌控。好特卖联合创始人张宁曾公开透露,截至2024年6月,好特卖门店数为960家,2024年7月“逼近千家”;但到了2025年,扩张明显失速,据极海品牌监测数据,2025年四个季度新增门店数量分别为44家、26家、37家、46家,远低于2024年第四季度单季74家的水平。更关键的是,好特卖临期商品占比已从早期的50%降至10%左右,这意味着它正在主动淡化“临期”标签,向常规商品靠拢——但这样一来,它和硬折扣玩家的区别又在哪里?
硬折扣的逻辑则完全不同。奥乐齐、折扣牛以及国内一批量贩零食品牌走的是这条路:不依赖尾货,而是通过精简SKU、垂直整合供应链、发展高比例自有品牌,把采购成本和运营成本压到极致。广发证券在《中国零售渠道变革跟踪系列报告》中指出,硬折扣的核心在于“供应链主权的深度重构”,具体方式包括将SKU控制在1500到2000个、垂直整合供应链、发展高比例自有品牌。折扣牛创始人马昕彤的说法更直白:硬折扣是中国零售效率的“最后一战”。这家定位社区硬折扣超市的品牌,主力店型是120平方米左右的社区店,商品结构中九成是食品,日均营业额能达到14000到15000元,而同样面积的传统零售店日均营业额只有5000元左右。
门店效率的差异,本质上来自商品结构的差异。硬折扣门店的SKU少,意味着单品采购量更大、周转更快、库存更薄;自有品牌占比高,意味着中间环节的层层加价可以被直接砍掉。奥乐齐2024年在华销售额翻倍增长,验证了这套模式在中国市场的可行性。而软折扣门店虽然毛利率更高,但尾货供应的分散性和不稳定性,让门店运营始终处于“看天吃饭”的状态——今天有大牌临期牛奶,明天可能只有不知名品牌的积压饼干。
把两组数据放在一起,折扣零售的利润来源就清晰了:软折扣赚的是信息差和库存差,毛利率高但规模天花板明显、复购不稳定;硬折扣赚的是供应链效率和运营效率,毛利率低但周转快、复购强、可复制性强。民生证券研报显示,软折扣毛利率约25%到30%,硬折扣毛利率一般控制在18%以下——但后者的供给稳定性和可持续性远强于前者。
规模扩张能否带来利润同步改善,则要分业态看。量贩零食作为折扣零售中跑得最快的细分赛道,已经出现了头部集中的趋势:鸣鸣很忙等品牌先后递交招股书并有望成为“量贩零食第一股”,长尾品牌则加速出清。这类业态的盈利模型更接近“以量换利”——单店毛利薄,但门店密度上去之后,物流成本和采购成本会被进一步摊薄。而好特卖、嗨特购这类软折扣品牌,门店扩张带来的更多是管理复杂度和尾货采购压力的上升,而非规模效应带来的成本下降。2025年底好特卖被曝陆续关闭北京、广州、杭州、长沙等核心城市门店,嗨特购则被供应商爆料拖欠货款,这些信号都指向同一个问题:当尾货供给不再充裕,软折扣的低价故事就难以为继。
当然,折扣零售的整体盘子仍在扩大。据东方财富证券研报测算,我国折扣零售市场规模超1.5万亿元,量贩零食长期看有6到8万家门店空间,硬折扣超市长期看有2到3万家门店空间。2022年国内线下渠道中仓储会员店加硬折扣店占比不到1%,远低于全球10%以上的渗透率。这意味着,折扣店越开越多不是短期现象,而是渠道结构性的迁移。
但“越开越多”不等于“越开越赚”。折扣零售的利润本质,正在从“捡漏”转向“抠成本”——谁能把供应链效率做到极致,谁才能在低价的同时保住利润;谁还在靠尾货和临期品维持低价心智,谁就会在供给波动中反复受伤。消费者用脚投票的结果是,硬折扣正在成为主流叙事,而软折扣则退守为一种补充业态。对于关注消费市场的读者,下一次走进折扣店时不妨留意一下货架上的商品结构:如果自有品牌和常规商品占据主导,说明这家店在用效率赚钱;如果货架上全是陌生的临期品牌,那它可能还在用运气赚钱——而运气,从来不是一门可以规模化的生意。