2026年的黄金市场,确实有点“怪味”。价格冲上去又掉下来,忙活大半年,几乎还在原地打转;可另一边,全球央行却像提前开过会,闷头加仓,动作一轮比一轮猛。价格不动、买家蜂拥,这种反差本身就是信号。
先看数字。过去四年,全球央行年均购金约1000吨,是此前十年平均水平的两倍多。仅二季度,各国央行就净买入289吨,同比多出六成。中国央行更连续22个月增持黄金,不管金价起落、加息与否,每个月都在往库里添金。截至2025年底,按储备市值算,黄金在全球官方储备中的占比达到27%,美国国债为22%,这是30年来黄金第一次登顶全球第一大储备资产。
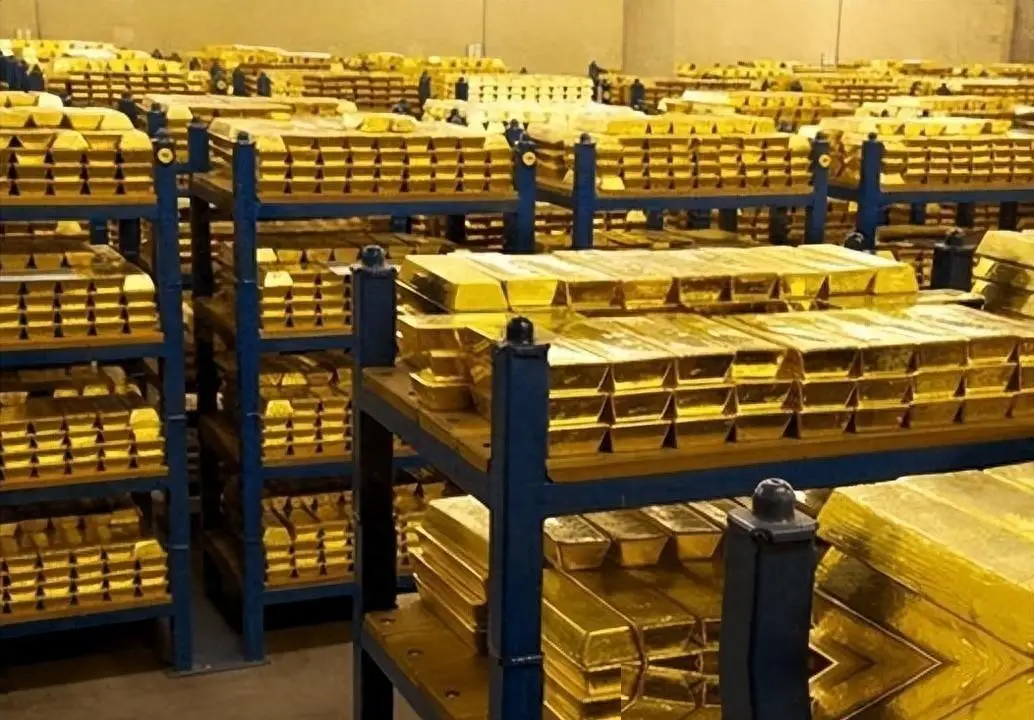
9月7日公布的数据显示,8月末中国黄金储备升至7673万盎司,约2386.57吨,当月增持约20.22吨,为连续第22个月增持,累计增持约360吨。世界黄金协会数据显示,8月全球黄金ETF净流入约180亿美元,为历史第二高。高盛9月18日重申2027年末每盎司5400美元的目标价,并将2026年末公允价值预估微调至4650美元。人民币计价黄金近期也出现较明显上涨。
为什么央行这么执着?说到底,还是“乱世藏金”的老逻辑在升级。今天的“乱”未必是刀光剑影,而是复杂多变、信用摇摆的时代。美债背后是美国政府信用,而政府信用并非铁板一块。黄金不依赖任何主权信用,它本身就是信用。它正从单纯的避险工具,变成替代美债信用的一把新标尺。
但压在金价头上的两把刀,也没松劲。
第一把是利息。黄金不生息,利率越高,资金越愿意去吃利息,而不是抱金砖。近期市场对通胀反弹重新警觉,中东局势反复推高油价,加息预期又被抬起来。只要利率维持高位,金价短期就难挣脱压制。
第二把是追高代价。年初高位入场的人,账面浮亏不小,至今难回本。追涨杀跌,永远是教训。
更扎心的是,普通人买黄金,很多时候买的不是黄金本身。品牌金店的足金首饰价格明显高于原料金,银行投资金条更贴近原料价,两者每克价差常常达到三四百元。花4万多买30克手镯,换成银行金条只要3万出头,差的一万多都是工费和品牌费;等变现时,回收只认原料价。今年上半年,国内黄金首饰消费下降三到四成,金条金币消费涨了近三成,投资类需求已占大头。越来越多年轻人算清这本账,转而买金条、开黄金定投账户,只为守住钱袋子。
短期看,金价可能还会震荡,甚至不排除进一步回调;但拉长到两三年乃至更远,黄金中长期向上的逻辑并未走完。回望过去50年,黄金走过三轮大行情:1971年到1980年,从35美元涨到850美元,涨近20倍;2001年到2012年又涨近6倍;本轮从2019年前后启动,才走到第七个年头,仍处中段。历史行情走完,通常要等货币持续收紧、经济明显回暖、资金大幅转向等信号出齐,眼下这些信号都没坐实。裁判哨,很大程度上仍握在美联储手里。
华安基金总经理助理许致彦长期跟踪黄金,从业超过十年。在他看来,本轮黄金升温有几方面原因:金价本身处于上行阶段;全球格局出现变化;各国央行大量购金;市场对影响黄金的因素重新评估,比如美联储加息接近尾声。
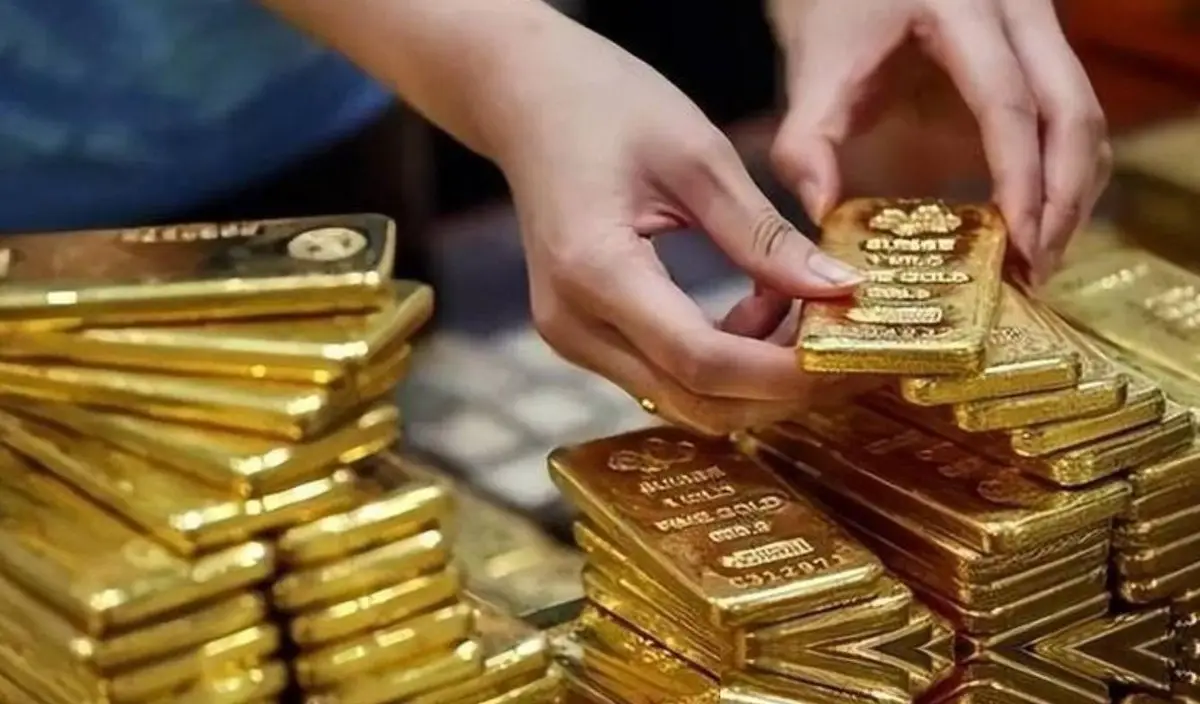
从历史看,布雷顿森林体系解体后,黄金开启二级市场交易,1976年黄金期货上市,此后走过四十多年。石油危机曾推动金价涨三到四倍;2008年金融危机后金价创新高;本轮疫情后,金价在2021年突破每盎司2000美元。海湾战争、“911”、俄乌冲突等也曾令金价波动,但根本驱动仍是黄金的内在属性,尤其是抗风险功能。黄金密度极高,两公斤黄金体积仅相当于一部手机,便于携带,古代战乱时就是首选避险资产。按上海黄金交易所AU9999价格,原料金约每克478元,一公斤约48万元,市面零售金饰接近每克600元。
世界黄金协会统计显示,地球上存在的黄金接近21万吨。黄金没有官方定价机构。股票可以用现金流贴现估值,黄金不产生现金流,无法用DCF定价,只能参照历史价格,它的定价是复杂的多元体系,涉及全球需求、利率环境和市场预期。
和白银比,白银在清朝之前长期承担货币功能,欧洲和英国当年与中国做生意,主要希望获取白银。但黄金作为化学元素AU,自被发现以来从未消灭,因为没有其他物质能与其反应;白银则容易与其他元素反应发黑。白银矿产量较大,新矿床时有发现;黄金开采困难,可探明储量过去二十年每年大约仅增加1%,全球黄金已被开采出约77%。按目前每年约3600吨的开采速度,未来15到20年现有可开采储量将被耗尽。目前白银约90%用于工业,包括新能源等;黄金长期约5%到10%用于工业,其余多为货币和投资属性。过去二十年,首饰仍是黄金最大用途。黄金兼具消费与投资功能,一枚金戒指或金项链既可佩戴,也可在需要时变现,原料本身始终保值,只是要支付加工费。
在存量约21万吨黄金中,约9万吨为首饰形式;当下每年约30%的需求来自首饰;投资金条约占15%到30%;黄金ETF背后持仓约三四千吨;央行存量约3.5万吨。近两年全球央行购金力度显著上升,成为市场重要变量。国内每年黄金产量约在400吨以内,是全球第一大产金国,冶炼后须按上海黄金交易所标准入库并获得统一编码,才能在市场流通。
金价与美联储政策的关系,根源在于黄金的历史货币属性。此前约250年中的前200多年,黄金真正承担了货币角色,即金本位。近代央行体系起步于工业革命后的欧洲,牛顿曾任英国铸币厂厂长,他提出以黄金作为英国法定货币的金本位制度,对英国成为“日不落帝国”、增强货币信用和国力都有重要作用。一战、二战后,发达国家重心转向美国,美联储开启新的金本位制度,规定一盎司黄金对应35美元,一直持续到1970年前后。二战后美国经济快速发展,离岸美元市场规模不断扩大,美国印发大量美元,超出黄金对应比例。许多境外持有者拿着离岸美元赴美兑换黄金,美联储黄金储备从两万吨出头下降到约1.2万吨。此后美联储停止美元与黄金兑换,这是世界货币史上极其重大的事件,美联储黄金储备也稳定在约8100吨。
货币宽松周期中,黄金往往有更好表现。2008年金融危机以及2020年疫情后的大规模宽松都印证了这一规律。本轮美联储加息节奏极快,每次加息75个基点,一年多时间就将利率从0加到5.25%,历史上极为罕见。市场此前普遍预计美联储后续可能开启降息。美国经济增长预测在1.5%到2%之间,5.25%的利率对宏观经济构成较强抑制;全球宏观经济偏弱,通胀虽较难迅速回落,但预计可能回到2%到2.5%。
金价近一年多在加息周期中仍上涨,一个重要原因是供需发生变化。2022年央行购金1135吨,2023年可能接近1000吨,而过去十年央行年度购金规模约为300多吨。中国央行黄金储备位居全球第七,十年前约为1050吨,此后翻了一番多。央行加大购金力度的深层原因,包括货币增信、流动性提升、寻求安全资产、对美元体系过度依赖后带来的分歧,以及地缘政治因素等。目前有十几个国家加入增持黄金行列。
对普通投资者而言,判断金价需要关注几个因素:需求变化,尤其是央行购金;货币周期是宽松还是收紧,重点关注美联储,因为全球黄金交易仍以美元体系为主;以及实际利率走向。实际利率是债券名义利率减去通胀,当债券收益无法覆盖通胀时,历史上往往有利于黄金。地缘政治冲突也会影响金价,但难以预测。
投资工具方面,普通人可选择实物金条或黄金ETF。金条主要在银行和金店购买,加工成本约每克20元,卖出时又要支付约5元回收费用,一进一出综合成本约3%到5%。黄金饰品加工费更高,通常每克加50元到150元不等,回购时工艺费不计入。回收市场有成熟检验方法,即使万足金也含约万分之一杂质,如铜氧化会导致金饰发绿,这并非造假。
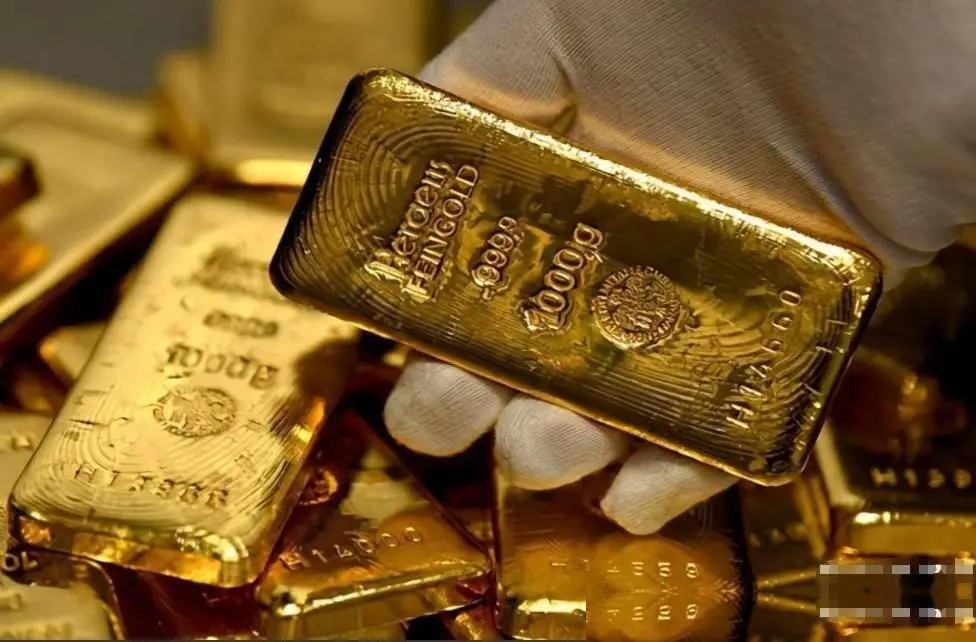
国内黄金ETF自2012年推出,许致彦全程参与并管理十年,其背后对应上海黄金交易所AU9999实物金,托管在上金所金库。比较国内外黄金ETF,投资者购买国外黄金ETF需要QDII额度,涉及双重收费,费率较高;国内黄金ETF费率更低,且拥有央行体系下上海黄金交易所的国家信用背书。此外,国内黄金ETF可将约30%的黄金租赁给商业银行用于加工、贸易企业,租赁收益计入基金资产。更重要的是,购买本国货币计价的黄金,才能真正享受本国货币下的黄金收益。以2023年为例,人民币计价黄金上涨约15%,海外黄金约上涨6%;2022年海外黄金基本持平,人民币计价黄金上涨约9.5%。过去五年,国内黄金ETF累计上涨约75个百分点。
许致彦指出,市场普遍存在一个误解:认为黄金是低收益资产。这一误解源于常见的百年资产配置图,把前50年金本位固定价格阶段计入,实际上1976年之前金价长期不变,年化收益不能这样算。自1976年黄金期货上市以来,黄金年化收益约7%,仅次于股票,高于债券和通胀。黄金能同时兼具收益与避险属性,是因为它与其他资产相关性很低,被称为组合中的“柔和剂”——当股票调整时黄金往往有表现,从而稳定组合。
对于当前是否为买入时点,他建议将黄金视为长期投资,不必刻意判断短期高低点。黄金波动通常仅为股票的一半,节奏较慢,很多投资者反而拿不住。历史上曾出现“中国大妈”在2013年金价暴跌中大量买入金条,短期被套但长期获得不错回报。2012年到2015年,因市场预期第三轮量化宽松退出,金价从1920美元一路跌到1000美元,用了两三年。他把本轮疫情下的美国货币政策比作2008年的迷你版:2008年周期约用了七年,本轮从2020年至今大致告一段落。针对过去四五十年间约四十次对黄金有明显影响的事件,他的观察是:这些事件难以预测,即便事后追入也需谨慎。俄乌冲突后短期内金价上涨约15%,随后均出现回调。绝大多数事件冲击后金价会回落,因此不建议追涨式投资。黄金投资需要长期耐心,可以定投或阶段性加仓,以时间换空间。黄金是长周期资产,而非短周期资产。
关于虚拟货币对黄金的替代问题,比特币在美国市场已上市相关期货。许致彦认为二者存在三点相似:都试图去中心化、都难以增加供给、都在全球范围内可用。但也有三点根本不同:黄金最终交割对应实物金条,比特币交割没有实物对应;比特币所谓去中心化实际上依赖少数人或利益方,若程序被修改增加供给,原有持有者价值就会被稀释,并且过去十年又出现无数种新加密货币,本身构成一种供给;全球央行对比特币的定位大多属于灰色地带,而黄金是全球公认的法定资产。他认为比特币在特定应用场景中存在需求,但存在不代表合理,也不足以挤压黄金地位。
在大宗商品框架中,黄金属于贵金属,定价主要与货币相关;能源类如原油更受供需、地缘政治与欧佩克态度影响,同时面临绿色低碳转型带来的长期可替代性;工业金属如铜、铝、锌与全球宏观经济、基建、电力关联密切;农产品则受气候影响。黄金相较其他大宗商品的特殊之处,在于其类货币功能。
从资产配置角度,大类资产包括股票、债券和商品。经过模型测算与预期分析,黄金配置比例在10%到15%较为合适。风险偏好较高的投资者,可以将黄金与股票搭配,用以对冲风险;风险偏好较低、持有较多债券的投资者,加入约10%的黄金,也能提升稳健性并改善收益。
长期看,货币供给持续扩张是趋势。1929年大萧条时期因金本位限制,美联储无法多印货币。此后弗里德曼获得诺贝尔经济学奖,其《美国货币史》提出央行应拥有独立货币发行权。自格林斯潘以来,以美联储为主导的发达国家央行在每次危机中都通过大幅降息、释放流动性来应对,2020年3月美联储甚至开启无限量宽松,规模超过2008年。货币超发终将体现在资产价格与通胀上,美国过去两年出现四十年来最高通胀正是明证。
金价查询方面,AU9999即上海黄金交易所的1号金,是国内最重要的实物黄金价格;黄金ETF价格与之高度关联。国际金价方面,纽约COMEX为期货,伦敦金为实物金。