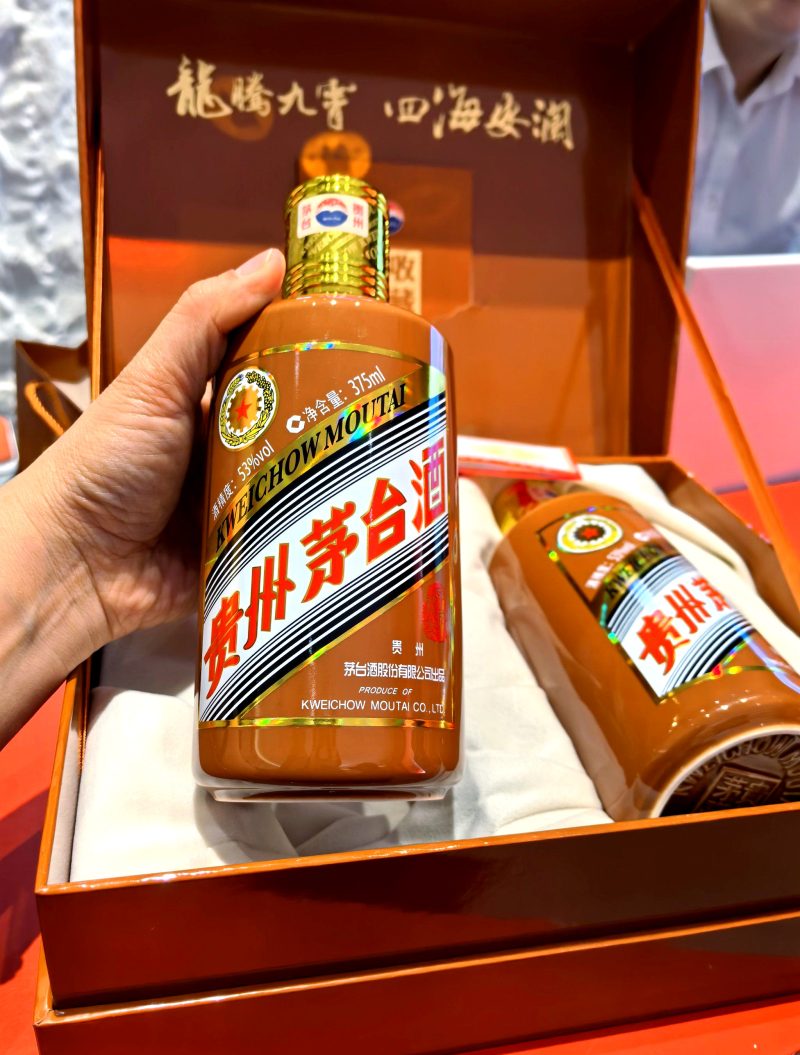
2026年10月的最后一天,飞天茅台散瓶批发价跌破1400元关口。第三方酒水报价平台数据显示,53度500ml飞天茅台散瓶批价已滑落至1380-1390元区间,部分区域甚至出现1370元的短期成交价。这距离年初1月19日1540元的报价又下了一个台阶——那已经是较2025年初下跌680元、跌幅超30%之后的位置了。从2021年散瓶飞天逼近3800元的历史峰值算起,五年时间价格跌去六成以上,一条漫长而陡峭的下行曲线清晰可见。
价格只是水面上的冰山,水面下是庞大的社会库存和正在逆转的渠道逻辑。
库存堰塞湖:1.2亿瓶未开瓶的茅台意味着什么?
行业内部流传着一个被反复引用的数字:茅台未开瓶的社会库存高达1.2亿瓶。按中国白酒消费者年均真实开瓶消费量折算,这相当于2到3年的消费量。更宏观的数据来自中国酒业协会——当前白酒行业整体库存周转天数已突破900天,全行业库存规模超过万亿,消化周期长达4.2年。
这些数字的可怕之处不在于库存本身,而在于这些库存大量集中在经销商、二批商和投机客手中,以“囤货待涨”而非“终端动销”的形式存在。过去几年,飞天茅台批价长期高于官方指导价,形成了“买到就是赚到”的套利空间,大量资金涌入渠道囤积。如今批价跌破1499元指导价已经持续近一年——2025年12月首次跌破后,2026年1月再次失守,此后虽有短暂反弹,但中枢持续下移——囤货的逻辑已经彻底反转。
一位华东地区的茅台经销商对媒体透露,过去他每年能拿到5吨配额,其中至少一半通过“转手”赚取差价,真正卖给终端消费者的不到三成。现在批价倒挂,每卖一瓶就亏几十到上百元,只能压着不发货。但厂家还在按合同发货,库存越积越多,资金成本每天都在吞噬利润。
这种“被动补库存”的状态,正是库存周期中最痛苦的阶段——厂家仍在维持甚至扩大供给,而渠道已经无力消化,终端需求却在持续走弱。
需求端:消费降级与场景收缩的双重挤压
批价下跌的直接推手是真实消费的疲软。2026年贵州茅台半年报给出了清晰的信号:上半年营业收入922.78亿元,同比仅增长约1.3%;归母净利润445.17亿元,同比下降1.95%。这是2014年以来,时隔12年再次出现中报利润负增长。
更值得关注的是合同负债的变化。半年末,茅台合同负债从年初的80.07亿元骤降至31.78亿元,降幅超过60%。合同负债本质上是经销商提前打款但尚未提货的预付款,它的急剧下降意味着经销商不再愿意提前锁定配额——他们既不看好短期价格走势,也缺乏资金和仓储空间继续囤货。
消费场景也在收缩。过去支撑高端白酒的三驾马车——商务宴请、礼品消费和投资收藏——现在都遇到了问题。宏观经济放缓背景下,企业削减商务开支,高端宴请频次下降;反腐高压态势持续,以酒为媒的灰色消费大幅减少;而批价持续下跌,投资收藏的预期收益变成了确定性亏损,投机资金加速离场。
茅台并非孤例。同期第八代五粮液批价已跌至850元附近,国窖1573、青花郎等次高端单品也普遍承压。2025年前三季度,20家A股白酒上市公司营收和净利润同比分别下降5.90%和6.93%,经营活动现金流净额同比下降20.85%,存货总额同比增长11.32%至1706.86亿元。行业性收缩已成定局。
两轮调整的异同:2012-2014 vs 2024-2026
将本轮调整与2012-2014年的白酒行业深度调整做对比,能更清晰地判断当前所处阶段。
2012-2014年的调整,核心诱因是“三公消费”限制和塑化剂事件,本质上是政策冲击叠加食品安全危机。当时行业经历了断崖式下跌,茅台批价从2000元以上跌至800多元,但随后在2015-2016年开启了长达数年的复苏和增长周期。
本轮调整的背景完全不同。它不是外部政策冲击,而是行业内生矛盾的集中爆发——过去十年量价齐升的增长模式,建立在渠道囤货和金融化炒作的基础之上,真实消费的增长远没有数据看起来那么光鲜。当批价不再上涨,囤货失去意义,整个链条的脆弱性暴露无遗。
另一个关键差异是库存结构。2012年时,社会库存远没有现在这么庞大,消费者开瓶率也更高。而当前1.2亿瓶的社会库存意味着,即使茅台从现在开始一瓶不生产,仅靠消化现有库存也能满足全国消费者2-3年的需求。去库存的难度和所需时间都是历史性的。
不过,两轮调整也有相似之处。2012年茅台也曾通过控量保价、调整渠道结构来应对危机,最终依靠真实消费的恢复走出低谷。本轮调整中,茅台也在做同样的事:2026年3月底和7月先后两次上调飞天茅台出厂价,将i茅台线上零售价提高至1639元,同步将经销商合同价上调至1369元。官方的逻辑很明确——通过行政手段抬升价格中枢,对冲批价下跌对品牌价值的侵蚀。
但效果值得商榷。7月调价后,批价并未跟随上涨,反而在短暂企稳后继续下行。这说明在供过于求的市场中,厂家定价权正在被渠道和终端消费的博弈所削弱。官方定价与市场批价之间的裂口,恰好反映了当前行业最核心的矛盾:厂家还在按过去的逻辑定价,而市场已经进入新的均衡。
酒企策略:控量保价与渠道重构的两难
面对行业性调整,头部酒企的策略分化明显。茅台选择的是“提价+直销”双管齐下——通过i茅台等直销渠道绕过经销商,将更多利润留在上市公司体内。2026年上半年,茅台直销收入519.62亿元,同比增长29.87%,占比已超过57%,其中i茅台贡献了402.64亿元。
这套策略在财务层面效果显著——直销比例提升意味着更高的毛利率和更强的利润控制能力。但副作用同样明显:直销渠道以1499元甚至更低的价格放货,直接冲击了传统经销商的价格体系。当消费者可以在官方APP上抢到平价茅台,经销商手中的高价库存就失去了竞争力,批价下行压力反而加大。
五粮液则选择了相对温和的路线。2025年底,五粮液宣布2026年起对第八代五粮液进行价格调整,但在渠道层面更强调“控量稳价”,减少对经销商的发货压力,避免库存进一步恶化。
区域酒企的处境更为艰难。口子窖预计2025年净利润同比减少50%至60%,成为行业调整的典型样本。这些企业既没有茅台的品牌溢价,也缺乏五粮液的渠道控制力,在需求收缩和价格下行的双重压力下,生存空间被严重挤压。
投资者视角:底部在哪里?
东吴证券在今年5月的一份研报中判断,白酒行业于2025年二季度开始进入调整深水区,预计2026年上半年仍将延续出清筑底态势,当前为出清关键期。从批价走势来看,2026年全年的价格中枢仍在持续下移,筑底的信号尚未出现。
对投资者而言,当前最核心的问题不是“茅台值不值1300元股价”,而是“白酒行业的基本面底部在哪里”。茅台的股价在2026年8月一度失守1300元,市场正在为“新的茅台”重新定价——一个不再依靠批价上涨、金融属性退潮、真实消费增长放缓的茅台。
从这个角度看,批价跌破1400元只是长期价值重估的一个阶段性节点。行业的出清需要时间,库存的消化需要时间,消费习惯的转变更需要时间。2012-2014年的调整持续了两年多,而本轮调整的深度和广度都远超上一轮,出清周期可能更长。
对经销商来说,过去靠囤货赚钱的模式已经终结,未来的生存之道在于真正服务好终端消费者,而不是赌价格走势。对投资者来说,等待行业出清信号——批价企稳、库存周转加快、合同负债回升——可能需要更多的耐心。而对消费者来说,这可能是一个难得的“买方市场”——平价买茅台不再是奢望,只是这个“平价”的定义,已经从1499元变成了1300元。